
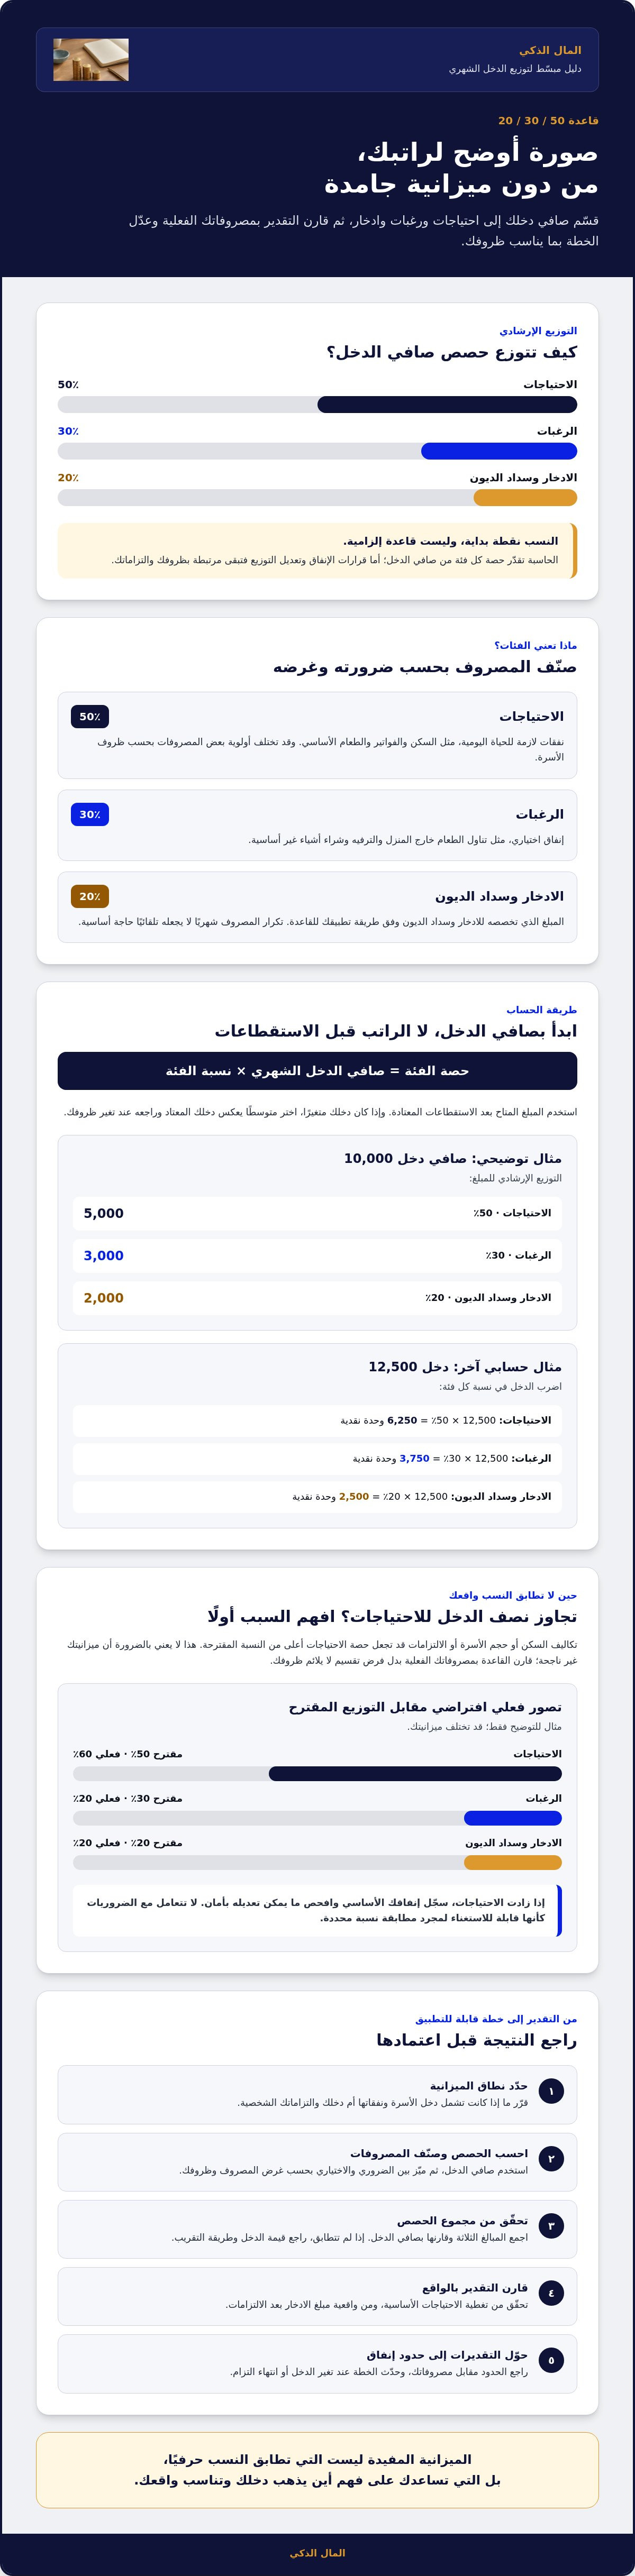
هل يمكن أن تمنحك قاعدة واحدة صورة أوضح عن راتبك من دون أن تجعل ميزانيتك قيدًا صارمًا؟ إذا اختلطت الفواتير والاحتياجات اليومية بالمشتريات الاختيارية، أو كنت تتساءل كم تستطيع ادخاره فعلًا، فـحاسبة الميزانية الشهرية 50 30 20 تساعدك على البدء بتوزيع مبسّط لدخلك. تقسم القاعدة صافي الدخل إلى 50٪ للاحتياجات، و30٪ للرغبات، و20٪ للادخار وسداد الديون.
قد تبدو هذه النسب بعيدة عن واقعك، خصوصًا إذا استهلك السكن أو الالتزامات العائلية جزءًا أكبر من الدخل. هذا لا يعني أنك تدير أموالك بطريقة خاطئة أو أن عليك الالتزام بالتقسيم حرفيًا. الفكرة هي التمييز بين الضروري والاختياري، ثم معرفة ما يتبقى لأهدافك المالية.
في هذا المقال، ستتعرف إلى طريقة استخدام الحاسبة وقراءة التوزيع المقترح، وما يدخل ضمن الاحتياجات والرغبات والادخار. وستعرف أيضًا كيف تتعامل مع النتيجة كنقطة بداية، وتعدّل النسب لتناسب دخلك والتزاماتك، ثم تحولها إلى خطة شهرية قابلة للتطبيق.
النقاط الرئيسية
- حدّد صافي دخلك والتزاماتك الشهرية قبل تقدير حصص الميزانية.
- استخدم حاسبة الميزانية الشهرية 50 30 20 للحصول على تصور أولي، ثم قارنه بمصروفاتك الفعلية.
- احسب حصة كل فئة، وصنّف المصروفات بحسب ضرورتها وظروفك.
- إذا تجاوزت احتياجاتك النسبة المقترحة، حدّد سبب الاختلاف بدل اعتبار القاعدة معيارًا إلزاميًا.
- حوّل التقديرات إلى حدود إنفاق، ثم راجعها مقابل مصروفاتك لتطوير خطتك.
ما حاسبة الميزانية الشهرية 50/30/20، وماذا تخبرك عن راتبك؟
قد يصعب تحديد ما ينبغي أن يذهب إلى الفواتير والاحتياجات، وما يمكن تخصيصه للإنفاق الاختياري أو الادخار. تساعدك حاسبة الميزانية الشهرية 50 30 20 على تقدير تقسيم دخلك وفق قاعدة 50/30/20، وتعرض تصورًا أوليًا لحصة كل فئة من صافي الدخل. لا تتخذ الأداة القرارات نيابة عنك، لكنها تمنحك نقطة بداية منظمة لمراجعة ميزانيتك.
«تقترح قاعدة 50/30/20 تخصيص 50٪ من صافي الدخل للاحتياجات، و30٪ للرغبات، و20٪ للادخار وسداد الديون». وهي طريقة من طرق إعداد الميزانية الشخصية، وليست قاعدة إلزامية أو وصفة تناسب الجميع. فقد تتأثر قدرتك على اتباع النسب بتكاليف السكن وحجم الأسرة والالتزامات الشهرية.
ما المقصود بالاحتياجات والرغبات والادخار؟
الاحتياجات هي النفقات اللازمة لتسيير الحياة اليومية، مثل السكن والفواتير والطعام الأساسي. ويتوقف تصنيف بعض المصروفات على ظروف الأسرة؛ فقد تكون تكلفة ما ضرورية في حالة، وتختلف أولويتها في حالة أخرى. أما الرغبات فتشمل الإنفاق الاختياري، مثل تناول الطعام خارج المنزل والترفيه وشراء أشياء غير أساسية.
تشمل حصة 20٪ ما تخصصه للادخار وسداد الديون وفق طريقة تطبيقك للقاعدة. صنّف المصروف بحسب غرضه، لا اسمه فقط: فتكرار بند شهري لا يجعله تلقائيًا حاجة أساسية. والتمييز بين الفئات ليس حكمًا على اختياراتك، بل وسيلة لفهم أين يذهب الدخل.
أي دخل تستخدمه عند حساب النسب؟
استخدم صافي الدخل المتاح بعد الاستقطاعات المعتادة، لا الراتب قبلها. فالحساب على المبلغ الذي يصل إليك يجعل التقدير أقرب إلى واقع إنفاقك. مثلًا، إذا كان صافي الدخل 10,000، فإن التوزيع الإرشادي يكون 5,000 للاحتياجات، و3,000 للرغبات، و2,000 للادخار وسداد الديون. هذه أرقام توضيحية للحساب، وليست مبالغ يجب أن تنفقها أو تدخرها حرفيًا.
إذا كان دخلك متغيرًا، اختر متوسطًا يعكس دخلك المعتاد، ثم راجعه دوريًا عند تغير ظروفك. وحدّد نطاق الميزانية قبل الحساب: هل تشمل دخل الأسرة ونفقاتها، أم تقتصر على دخلك والتزاماتك الشخصية؟ يساعدك توضيح ذلك على فهم نتيجة الحاسبة ومقارنتها بمصروفاتك على أساس واحد.
كيف تحسب حاسبة 50/30/20 توزيع راتبك خطوة بخطوة؟
ابدأ بتحديد صافي الدخل الشهري الذي تريد بناء ميزانيتك عليه. عند استخدام حاسبة الميزانية الشهرية 50 30 20، اتبع الحقول الظاهرة وأدخل المبلغ المطلوب كما هو موضح. لا تفترض أن الحاسبة تطلب بيانات إضافية أو توفر خيارات للحفظ والتعديل ما لم تظهر هذه الخيارات بوضوح.
تعتمد المعادلة على ضرب صافي الدخل في نسبة كل فئة. ولتطبيق قاعدة الميزانية 50/30/20 يدويًا، اضرب الدخل في 50٪ للاحتياجات، و30٪ للرغبات، و20٪ للادخار وسداد الديون. بهذه الطريقة تستطيع فهم النتيجة ومراجعتها، سواء حسبتها بنفسك أم استعنت بالحاسبة.
ما الخطوات الأساسية لحساب كل حصة؟
خذ صافي الدخل المتاح للميزانية، واضربه في نسبة كل فئة. مثلًا، إذا كان الدخل الشهري الافتراضي 12,500 وحدة نقدية، فتكون الحصص كما يلي:
- الاحتياجات: 12,500 × 50٪ = 6,250 وحدة نقدية.
- الرغبات: 12,500 × 30٪ = 3,750 وحدة نقدية.
- الادخار وسداد الديون: 12,500 × 20٪ = 2,500 وحدة نقدية.
النسب تجعل الحساب مباشرًا وتمنحك تقديرًا أوليًا. وإذا نتجت كسور أو أرقام دقيقة يصعب تطبيقها، قرّبها إلى مبلغ عملي، وتأكد من أن مجموع الحصص يظل قريبًا من صافي الدخل.
«حصة كل فئة = صافي الدخل الشهري × نسبة الفئة، أي 50٪ أو 30٪ أو 20٪».
كيف تقرأ نتيجة الحاسبة وتتحقق منها؟
بعد ظهور التوزيع، اجمع المبالغ الثلاثة وقارنها بصافي الدخل الذي أدخلته. في المثال أعلاه، مجموع الحصص هو 12,500 وحدة نقدية. إذا لم تتطابق النتيجة، فتحقق من قيمة الدخل ومن طريقة التقريب قبل أن تستنتج أن هناك خللًا في ميزانيتك.
بعد ذلك، اسأل نفسك إن كانت الحصص واقعية: هل تغطي حصة الاحتياجات فواتيرك الأساسية؟ وهل مبلغ الادخار قابل للتحقيق بعد الالتزامات؟ استخدم النتيجة مرجعًا للمراجعة لا قرارًا نهائيًا. للحصول على تقدير أولي، يمكنك استخدام حاسبة الميزانية الشهرية بعد تحديد صافي دخلك، ثم مقارنة الأرقام بمصروفاتك الفعلية.
هل تناسبك قاعدة 50/30/20 إذا تجاوزت احتياجاتك نصف الراتب؟
ماذا لو استهلكت نفقات السكن والفواتير أكثر من نصف دخلك؟ هذا لا يعني بالضرورة أن ميزانيتك غير ناجحة. فتختلف تكاليف المعيشة وحجم الأسرة والالتزامات من شخص إلى آخر ومن بلد إلى آخر، وقد لا تعكس النسب المقترحة واقعك كل شهر. استخدم القاعدة لتكوين صورة أولية، ثم قارنها بمصروفاتك الفعلية بدل فرض تقسيم لا يلائم ظروفك.
«نسب 50/30/20 نقطة بداية لتنظيم المال، وليست حكمًا على نجاح ميزانيتك أو فشلها».
ماذا تفعل إذا تجاوزت الاحتياجات نسبة 50٪؟
ابدأ بتسجيل ما تنفقه فعلًا على الاحتياجات الأساسية، مثل السكن والفواتير والطعام الضروري، من دون لوم نفسك على تجاوز النسبة. بعد ذلك، افحص البنود التي يمكن تعديلها بأمان، مثل المصروفات الاختيارية أو بعض الخطط المتكررة. لا تتعامل مع الاحتياجات الضرورية كأنها قابلة للاستغناء لمجرد مطابقة رقم محدد.
يوضح المثال الافتراضي التالي الفرق بين التوزيع المقترح والتوزيع الفعلي. النسب الفعلية للتوضيح فقط، وقد تختلف ميزانيتك:
| الفئة | التوزيع المقترح | توزيع فعلي افتراضي |
|---|---|---|
| الاحتياجات | 50٪ | 60٪ |
| الرغبات | 30٪ | 20٪ |
| الادخار وسداد الديون | 20٪ | 20٪ |
في هذا التصور، ترتفع حصة الاحتياجات بسبب التزامات السكن أو الأسرة، بينما تقل حصة الرغبات. قد يكون تعديل التوزيع مؤقتًا خيارًا واقعيًا. حدّد موعدًا لمراجعة الخطة، مثلًا عند تغير الدخل أو انتهاء التزام، بدل اعتماد التوزيع الجديد إلى أجل غير محدد.
كيف توازن بين الادخار وسداد الديون؟
تختلف الأولويات بحسب نوع الالتزامات ومواعيد السداد والمبلغ المتاح بعد النفقات الأساسية. لذلك لا يوجد ترتيب واحد يناسب الجميع، ولا يلزم أن توزع حصة العشرين بالمئة بالطريقة نفسها كل شهر. أدرج ما تخصصه للادخار وسداد الديون ضمن خطتك، وراجع المبلغ الذي تستطيع الالتزام به فعلًا من دون افتراض عائد أو تحسن مضمون.
تساعدك حاسبة الميزانية الشهرية 50 30 20 على رؤية التوزيع المقترح إلى جانب واقعك، لكنها أداة للتقدير لا بديلًا عن مراجعة التزاماتك. إذا كشفت النتيجة فرقًا بين النسب ومصروفاتك، فاستخدمه لإعادة ترتيب الخطة، لا للشعور بالتقصير.
كيف تحوّل نتيجة حاسبة الميزانية إلى خطة شهرية قابلة للتطبيق؟
تصبح الأرقام مفيدة حين تتحول إلى قرارات واضحة خلال الشهر. ابدأ بمواءمة كل فئة مع موعد الراتب ومواعيد الفواتير: حدّد ما يجب دفعه فور استلام الراتب، وما يمكن توزيعه على الأسابيع التالية، ثم ضع حدودًا تقريبية للمصروفات الاختيارية والادخار. هكذا تصبح النتيجة خطة تساعدك على متابعة ما صُرف وما تبقى، لا مجرد نسب على الشاشة.
يمكنك الاستفادة من شرح طريقة توزيع الراتب الشهري عند ترتيب المبالغ، ومن جدول تنظيم المصاريف الشهرية إذا كنت تفضّل متابعة البنود في قالب. أدرج الفواتير المعروفة المواعيد، واترك مساحة للمصروفات المتغيرة التي يصعب تقديرها بدقة.
كيف تتابع الإنفاق خلال الشهر؟
استخدم سجلًا بسيطًا، ورقيًا أو رقميًا، واكتب المصروف ومبلغه والفئة التي ينتمي إليها. لا تحتاج إلى تسجيل معقد؛ المهم تحديث الأرقام بانتظام، خصوصًا بعد دفع فاتورة أو ظهور التزام لم يكن محسوبًا. وإذا تجاوز بند حدّه، سجّل السبب قبل تعديل الخطة.
- دوّن المصروفات ضمن الاحتياجات أو الرغبات أو الادخار وسداد الديون.
- حدّث السجل عند دفع الفواتير أو ظهور مصروف أساسي جديد.
- في نهاية الشهر، قارن الإنفاق الفعلي بالتقدير، وابحث عن الأنماط المتكررة لا عن زلة عابرة.
قد يكون التجاوز لمرة واحدة نتيجة ظرف طارئ، أما تكراره في الفئة نفسها فقد يشير إلى أن الحد غير واقعي أو أن هناك بندًا لم تحسبه. تعامل مع المقارنة كوسيلة للتعلم، لا كاختبار يجب اجتيازه بلا أخطاء.
كيف تعدّل الميزانية عند تغير الدخل أو المصروفات؟
إذا تغير دخلك أو طرأ اختلاف على التزاماتك الأساسية، أعد تقدير الخطة بدل الاستمرار بأرقام لم تعد تناسبك. ابدأ بالتغييرات الواضحة، مثل فاتورة جديدة أو تغير مستمر في تكلفة بند، ثم راجع ما يمكن تعديله من الإنفاق الاختياري قبل المساس بالضروريات. وفي نهاية الشهر، خصص وقتًا قصيرًا لمراجعة ما وافق التقدير وما يحتاج إلى حد مختلف في الشهر التالي.
بهذا الأسلوب تصبح حاسبة الميزانية الشهرية 50 30 20 بداية لمراجعة متكررة، لا تقسيمًا ثابتًا يجب الالتزام به مهما تغيرت الظروف. استخدم حاسبة الميزانية الشهرية لتقدير التوزيع، ثم سجّل مصروفاتك وحدّث خطتك بما يلائم واقعك.
ابدأ بتقسيم راتبك باستخدام حاسبة المال الذكي
إذا أردت تصورًا أوليًا لتوزيع دخلك بين الاحتياجات والرغبات والادخار وسداد الديون، تساعدك الحاسبة على تحويل النسب إلى مبالغ يسهل مراجعتها. قبل استخدامها، حدّد المبلغ الذي تريد تنظيمه، وتذكّر أن النتيجة إرشادية؛ فالأداة لا تعرف وحدها تفاصيل التزاماتك أو أولوياتك، ولا يلزم أن تعتمد نسبها كما هي.
تقدم مدونة المال الذكي حاسبة الميزانية الشهرية 50/30/20 ضمن أدواتها لإدارة الميزانية الشخصية. استخدمها بعد مراجعة ظروفك، لا بدلًا من ذلك. فقد يحتاج التوزيع الذي يبدو مناسبًا على الورق إلى تعديل إذا كانت تكاليفك الأساسية مرتفعة أو كان دخلك متغيرًا.
ما الذي تجهزه قبل استخدام الحاسبة؟
جهّز صافي الدخل الشهري الذي تريد بناء التقدير عليه، ثم راجع مصروفاتك والتزاماتك حتى لا تنظر إلى النسب بمعزل عن واقعك. دوّن تقديرات الاحتياجات والرغبات والمبالغ التي تخصصها للادخار أو سداد الديون، لتقارنها بالتوزيع المقترح.
قد تختلف الحقول من أداة إلى أخرى، لذلك اقرأ ما تطلبه الحاسبة واتبع التعليمات الظاهرة فيها. لا تفترض أنها تجمع تفاصيل المصروفات أو تحفظ النتائج ما لم تكن هذه الخيارات معروضة بوضوح.
- حدّد صافي الدخل الشهري المراد تنظيمه.
- راجع الالتزامات والمصروفات المعروفة، بما فيها البنود المتكررة.
- استخدم الحقول الموجودة في الأداة، ولا تدخل معلومات لا تطلبها.
ما الخطوة التالية بعد ظهور التوزيع؟
قارن التقدير بما تنفقه فعلًا، ولا تتسرع في تغيير خطتك لمجرد أن بعض الأرقام لا تطابق النسب. إذا ظهر فرق، حدّد سببه أولًا: هل هو التزام أساسي لم تحسبه، أم مصروف اختياري، أم دخل يتغير من شهر إلى آخر؟ تساعدك هذه المراجعة على اختيار تعديل يناسب ظروفك بدل اتباع تقسيم جامد.
اختر تعديلًا واقعيًا واحدًا، ثم راقب أثره خلال الشهر. قد يكون ذلك إعادة تقدير بند اختياري أو تغيير المبلغ المخصص لهدف مالي، مع الحرص على عدم إغفال الاحتياجات الضرورية. أعد الحساب عند تغير دخلك أو أولوياتك، واستخدم الأداة لتقدير التوزيع ومراجعته، لا باعتبارها استشارة مالية شخصية.
جرّب حاسبة الميزانية الشهرية 50 30 20 المجانية من المال الذكي بعد تجهيز صافي دخلك ومراجعة التزاماتك. خذ النتيجة كنقطة بداية، وعدّل خطتك بما يمكنك الالتزام به فعلًا.
ابدأ بخطوة بسيطة نحو ميزانية أوضح
لا يتطلب تنظيم الراتب أن تنطبق حياتك تمامًا على نسب ثابتة. ابدأ بصافي دخلك، واستخدم حاسبة الميزانية الشهرية 50 30 20 لتقدير ما يمكن تخصيصه للاحتياجات والرغبات والادخار وسداد الديون. بعد ذلك، قارن الأرقام بمصروفاتك الفعلية وعدّل التوزيع إذا اقتضت التزاماتك أو ظروف أسرتك ذلك.
النتيجة نقطة انطلاق، وليست حكمًا على نجاحك في إدارة المال. راقب إنفاقك خلال الشهر، ولاحظ ما يتكرر، ثم اختر تعديلًا واقعيًا لتجربته في خطتك التالية. ومع كل مراجعة، ستصبح أولوياتك أوضح وتقديراتك أقرب إلى واقعك.
تقدم المال الذكي حاسبة ميزانية شهرية مجانية، إلى جانب محتوى عربي مبسط عن الميزانية والتوفير. جرّب حاسبة الميزانية الشهرية 50/30/20 من المال الذكي، واستخدم نتيجتها لبناء خطة تناسبك. ابدأ بما هو ممكن الآن، وطوّر ميزانيتك خطوة بخطوة.
الأسئلة الشائعة حول قاعدة 50/30/20
هل قاعدة 50/30/20 مناسبة لكل الرواتب؟
لا، فهي لا تناسب كل الرواتب والظروف بالطريقة نفسها، بل تقدم إطارًا مبسطًا لتقدير توزيع الدخل. قد تتجاوز تكاليف السكن أو الالتزامات الأساسية نصف الدخل بحسب البلد وحجم الأسرة. ابدأ بالنسب لتكوين تصور أولي، ثم راجع مصروفاتك الضرورية وقدرتك الفعلية على الادخار. إذا لم تلائمك النسب، عدّلها بما يعكس ميزانيتك بدل تقليص حاجة أساسية لمجرد مطابقة التقسيم.
كيف أحسب تقسيم راتبي بقاعدة 50/30/20؟
ابدأ بصافي الدخل الشهري المتاح، ثم اضربه في 50٪ للاحتياجات، و30٪ للرغبات، و20٪ للادخار وسداد الديون. هذه طريقة الحساب الأساسية، لكن الناتج تقدير يحتاج إلى مراجعة. قارن كل حصة بمصروفاتك والتزاماتك، ولا تعتمد توزيعًا غير واقعي. تساعدك حاسبة الميزانية الشهرية 50 30 20 على تقدير المبالغ، بينما يتطلب ضبط الخطة فهم ظروفك ومراجعتها.
هل أحسب قاعدة 50/30/20 من الراتب الإجمالي أم الصافي؟
استخدم عادةً صافي الدخل الذي يصل إليك بعد الاستقطاعات، لأنه الأقرب إلى المبلغ المتاح للتخطيط والإنفاق. إذا كان دخلك يتغير من شهر إلى آخر، اختر متوسطًا يعكس دخلك الفعلي، ثم راجعه دوريًا. واحرص على استخدام أساس واحد في جميع الحسابات، فلا تقارن توزيعًا محسوبًا على الراتب الإجمالي بمصروفات تمولها من الصافي. بذلك تصبح المقارنة بين التقدير والإنفاق أوضح.
ماذا أفعل إذا تجاوزت مصاريفي الأساسية 50٪ من الراتب؟
سجّل احتياجاتك الأساسية أولًا، ثم راجع البنود القابلة للتعديل من دون المساس بالضروريات. تجاوز النسبة لا يعني أن ميزانيتك فاشلة؛ فقد تفرض تكاليف السكن أو الالتزامات توزيعًا مختلفًا. حدّد ما إذا كان التجاوز مؤقتًا أم متكررًا، ثم عدّل النسب لتناسب واقعك. ضع موعدًا للمراجعة إذا تغير دخلك أو مصروفاتك، بدل اعتبار التعديل حلًا دائمًا من دون متابعة.
هل تشمل نسبة 20٪ سداد الديون؟
نعم، تشمل حصة 20٪ في تطبيق القاعدة الادخار وسداد الديون، لكن توزيعها بينهما يعتمد على التزاماتك وقدرتك الفعلية. أدرج مبالغ السداد في خطتك، وحدد ما يمكنك تخصيصه للادخار بعد احتساب المصروفات الأساسية. لا تفترض أن ترتيبًا واحدًا يناسب الجميع أو أن الحاسبة تحدد أولوية السداد. إذا كانت التزاماتك معقدة، فقد تحتاج إلى مساعدة مختصة تناسب حالتك.
هل يمكنني تعديل نسب قاعدة 50/30/20؟
نعم، يمكنك تعديلها؛ فهي مرشد أولي وليست تقسيمًا ثابتًا يجب تطبيقه حرفيًا. قد تحتاج في فترة معينة إلى حصة أكبر للاحتياجات أو الديون بحسب ظروفك. دوّن سبب التغيير، ثم قارن الخطة بمصروفاتك الفعلية في نهاية الشهر. وإذا تغيرت الالتزامات أو الدخل، أعد النظر في التوزيع. الهدف إعداد ميزانية قابلة للتطبيق تساعدك على ترتيب أولوياتك، لا مطابقة النسب لمجرد المطابقة.
ماذا أحتاج قبل استخدام حاسبة الميزانية الشهرية؟
جهّز صافي الدخل الشهري الذي تريد تقسيمه، وقدّر احتياجاتك ورغباتك والمبالغ التي تخصصها للادخار أو سداد الديون. راجع الالتزامات المتكررة حتى لا تبني تقديرك على معلومات ناقصة. تختلف الحقول والنتائج من أداة إلى أخرى، لذلك اقرأ ما تعرضه الحاسبة واتبع تعليماتها، ولا تفترض وجود خيارات إضافية غير ظاهرة. بعد ظهور التقدير، قارنه بمصروفاتك قبل اعتماد أي تغيير في خطتك.